Bạn đã bao giờ lo lắng hồ sơ bảo hiểm nhân thọ của mình sẽ bị từ chối?
Mua bảo hiểm nhân thọ là một quyết định tài chính quan trọng, một kế hoạch bảo vệ tương lai cho bản thân và gia đình. Bạn đã dành thời gian nghiên cứu, lựa chọn sản phẩm, và cẩn thận điền vào bộ hồ sơ yêu cầu. Tuy nhiên, nhận được thông báo từ chối từ công ty bảo hiểm có thể là một trải nghiệm gây thất vọng và hoang mang. Tại sao lại như vậy?
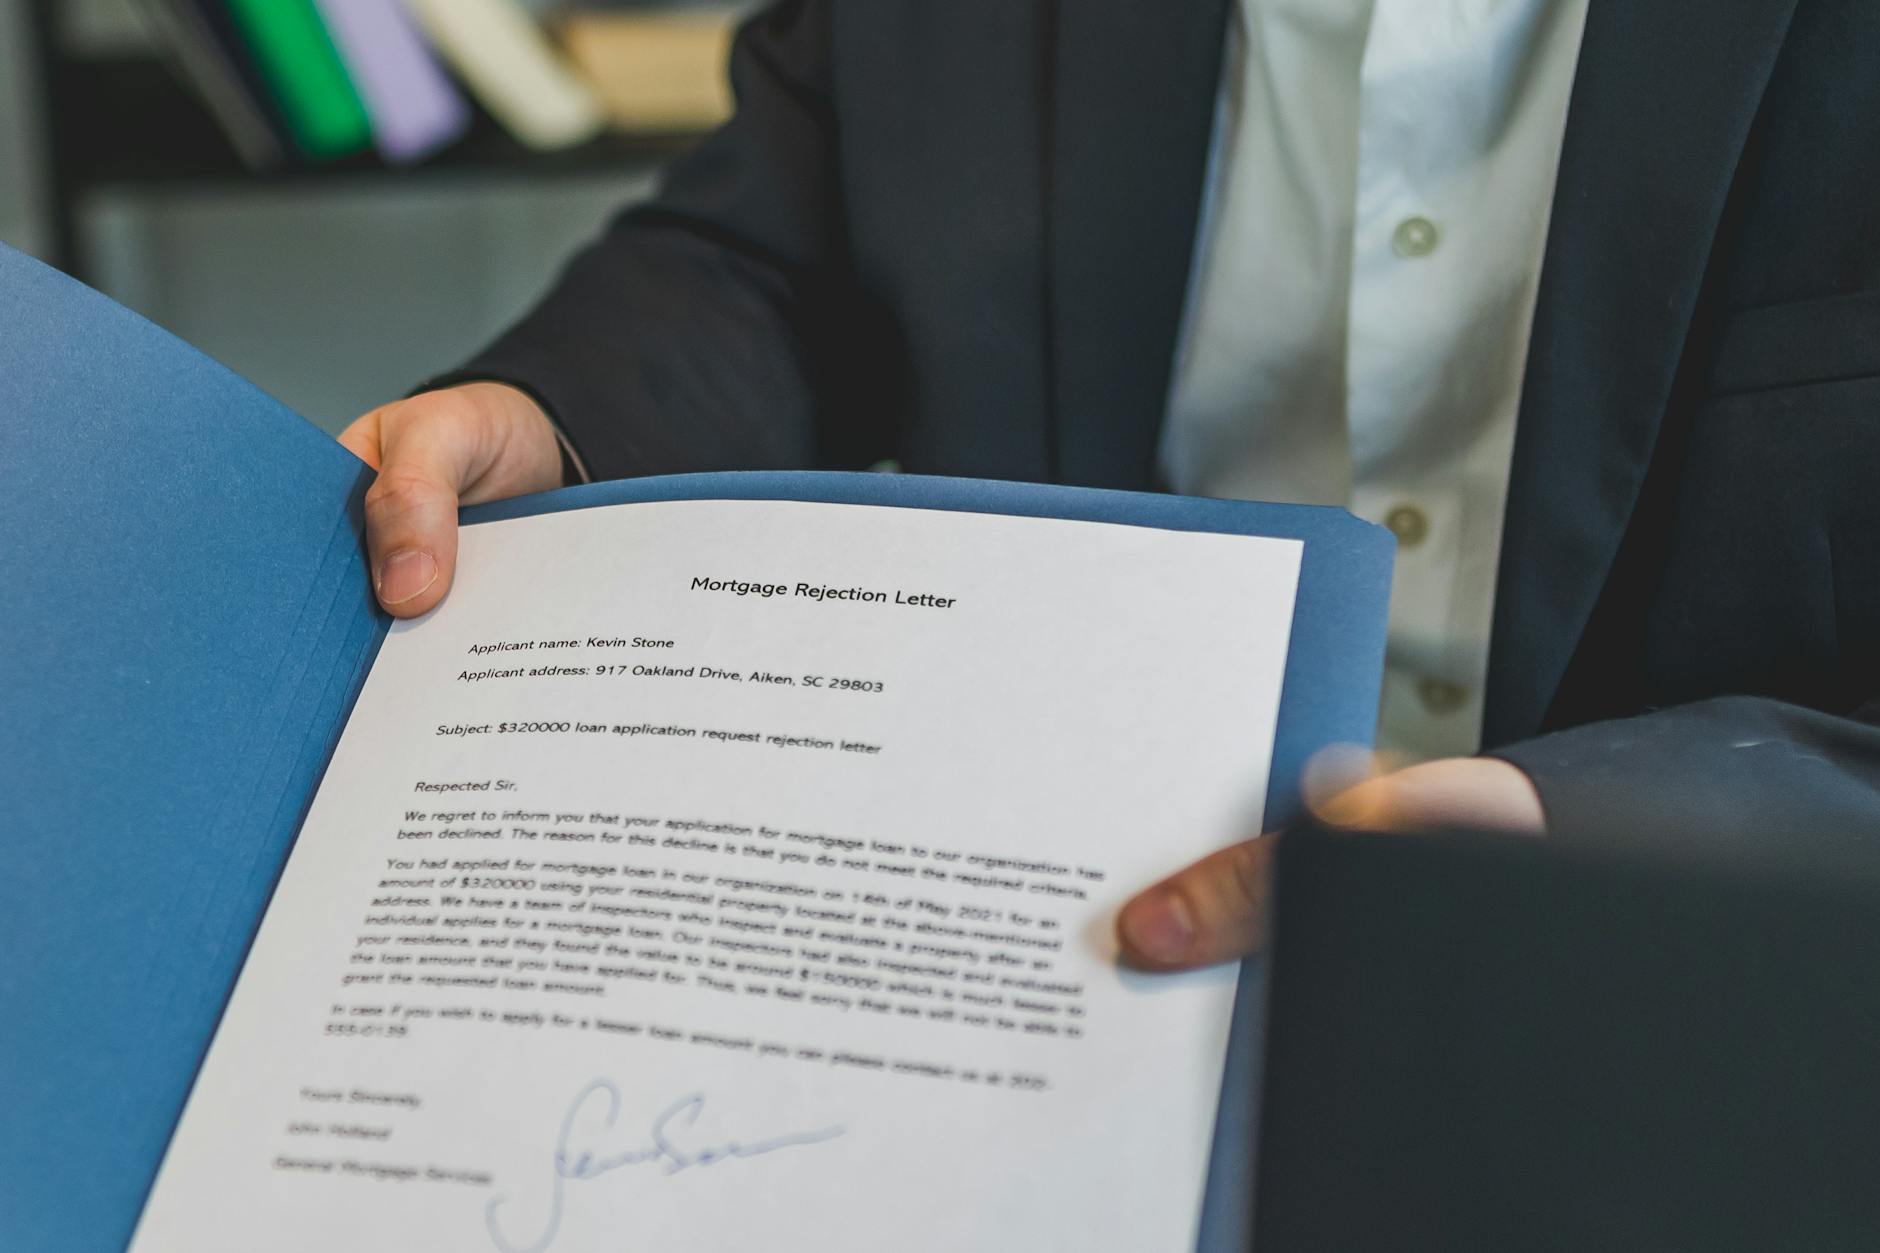
Thực tế, việc một hồ sơ yêu cầu bảo hiểm bị từ chối không phải là hiếm. Đây là một phần trong quy trình quản lý rủi ro của các công ty bảo hiểm, được gọi là thẩm định bảo hiểm. Quy trình này đảm bảo tính công bằng cho cả cộng đồng người tham gia và sự bền vững của quỹ bảo hiểm.
Trong bài viết này, Tra Cứu Bảo Hiểm sẽ cùng bạn tìm hiểu sâu về các lý do phổ biến khiến một người có thể bị từ chối mua bảo hiểm nhân thọ, cũng như đưa ra những giải pháp và hướng đi tiếp theo khi bạn không may rơi vào trường hợp này.
Hiểu đúng về quy trình thẩm định rủi ro của công ty bảo hiểm
Trước khi đi vào các lý do cụ thể, chúng ta cần hiểu bản chất của bảo hiểm nhân thọ. Đây là một hợp đồng giữa bạn (bên mua bảo hiểm) và công ty bảo hiểm. Bạn đóng một khoản phí định kỳ, và công ty cam kết sẽ chi trả một số tiền lớn khi có sự kiện bảo hiểm (thường là tử vong hoặc thương tật) xảy ra.
Để có thể thực hiện cam kết này, công ty bảo hiểm phải đánh giá mức độ rủi ro của từng khách hàng. Quá trình này được gọi là thẩm định rủi ro. Chuyên viên thẩm định sẽ xem xét nhiều yếu tố để dự đoán khả năng xảy ra sự kiện bảo hiểm đối với người được bảo hiểm. Nếu rủi ro được đánh giá là quá cao, vượt ngoài khả năng chấp nhận của công ty, hồ sơ sẽ bị từ chối.
Mục tiêu của thẩm định không phải là để “làm khó” khách hàng, mà là để:
- Đảm bảo tính công bằng: Mức phí bảo hiểm phải tương xứng với mức độ rủi ro. Người có rủi ro cao hơn thì mức phí cũng cao hơn.
- Bảo vệ quỹ chung: Ngăn chặn các trường hợp trục lợi bảo hiểm, đảm bảo quỹ dự phòng luôn đủ khả năng chi trả cho những người tham gia chân chính.
- Duy trì hoạt động bền vững: Giúp công ty bảo hiểm hoạt động ổn định và thực hiện đúng cam kết dài hạn với tất cả khách hàng.
5 nhóm lý do chính khiến bạn bị từ chối mua bảo hiểm nhân thọ
Dựa trên quy trình thẩm định, có nhiều yếu tố có thể dẫn đến quyết định từ chối. Dưới đây là 5 nhóm nguyên nhân phổ biến nhất.
1. Lý do về sức khỏe và tiền sử bệnh án
Đây là nhóm nguyên nhân phổ biến và quan trọng nhất. Công ty bảo hiểm sẽ xem xét rất kỹ lưỡng tình trạng sức khỏe hiện tại và quá khứ của bạn.
Các bệnh lý nghiêm trọng đang điều trị
Nếu bạn đang trong quá trình điều trị các bệnh hiểm nghèo, khả năng cao hồ sơ sẽ bị tạm hoãn hoặc từ chối. Các bệnh này bao gồm:
- Ung thư đang hoạt động.
- Suy tim, suy gan, suy thận giai đoạn cuối.
- Các bệnh liên quan đến HIV/AIDS.
- Bệnh đột quỵ hoặc nhồi máu cơ tim mới xảy ra (thường trong vòng 6 tháng – 1 năm).
Lý do là rủi ro tử vong ở những trường hợp này là rất cao và khó dự đoán, khiến công ty bảo hiểm không thể chấp nhận bảo hiểm tại thời điểm đó.
Bệnh mãn tính không được kiểm soát tốt
Các bệnh mãn tính như tiểu đường, cao huyết áp, viêm gan B/C không phải lúc nào cũng bị từ chối. Tuy nhiên, nếu bệnh không được kiểm soát tốt (chỉ số đường huyết, huyết áp không ổn định, men gan cao), nó có thể dẫn đến nhiều biến chứng nguy hiểm. Trong trường hợp này, công ty có thể:
- Tạm hoãn: Yêu cầu bạn điều trị để đưa các chỉ số về mức ổn định trước khi xem xét lại.
- Từ chối: Nếu tình trạng bệnh đã ở mức độ nặng và có nguy cơ biến chứng cao.
Tiền sử bệnh án phức tạp hoặc bệnh di truyền
Nếu bạn có tiền sử mắc nhiều bệnh khác nhau, hoặc gia đình có tiền sử mắc các bệnh di truyền có nguy cơ tử vong sớm (như bệnh Huntington, một số loại ung thư di truyền), chuyên viên thẩm định sẽ phải đánh giá cẩn thận. Rủi ro tích lũy từ nhiều yếu tố có thể khiến hồ sơ của bạn bị xếp vào nhóm rủi ro cao.
Chỉ số khối cơ thể (BMI) quá cao hoặc quá thấp
Béo phì (BMI quá cao) hoặc suy dinh dưỡng (BMI quá thấp) đều là những yếu tố làm tăng nguy cơ mắc các bệnh về tim mạch, tiểu đường, và nhiều vấn đề sức khỏe khác. Nếu chỉ số BMI của bạn nằm ngoài ngưỡng an toàn mà công ty bảo hiểm quy định, hồ sơ có thể bị từ chối hoặc yêu cầu tăng phí.
2. Lý do về nghề nghiệp và rủi ro công việc
Công việc bạn làm hàng ngày cũng ảnh hưởng trực tiếp đến mức độ rủi ro. Các công ty bảo hiểm thường phân loại nghề nghiệp thành nhiều nhóm khác nhau, từ ít rủi ro đến rủi ro đặc biệt cao.
Các nghề nghiệp có khả năng bị từ chối hoặc áp dụng điều khoản loại trừ đặc biệt bao gồm:
- Công nhân làm việc trong môi trường nguy hiểm: Thợ mỏ, công nhân giàn khoan, công nhân làm việc trên cao, thợ lặn chuyên nghiệp.
- Lực lượng vũ trang đặc thù: Lính đặc nhiệm, công binh rà phá bom mìn.
- Phi công, tiếp viên hàng không (đối với một số sản phẩm đặc thù hoặc khi có vấn đề sức khỏe đi kèm).
- Vận động viên thể thao chuyên nghiệp, diễn viên đóng thế.
Nếu bạn làm trong những ngành nghề này, công ty bảo hiểm có thể từ chối bảo vệ rủi ro tai nạn hoặc tử vong liên quan trực tiếp đến công việc.
3. Lý do về tài chính và thu nhập
Bảo hiểm nhân thọ là một hợp đồng tài chính, vì vậy sự minh bạch và hợp lý về tài chính là yếu tố bắt buộc.
Số tiền bảo hiểm quá lớn so với thu nhập
Bạn không thể yêu cầu mua một hợp đồng bảo hiểm với số tiền bảo hiểm 50 tỷ đồng trong khi thu nhập hàng năm chỉ 100 triệu đồng. Công ty bảo hiểm sẽ đặt câu hỏi về mục đích thực sự của việc mua bảo hiểm và khả năng duy trì hợp đồng. Nguyên tắc chung là số tiền bảo hiểm nên hợp lý với nhu cầu tài chính và khả năng đóng phí của bạn.
Nguồn thu nhập không rõ ràng hoặc bất hợp pháp
Nếu bạn không thể chứng minh được nguồn thu nhập của mình là hợp pháp và ổn định, công ty bảo hiểm có quyền từ chối. Điều này nhằm ngăn chặn các hoạt động rửa tiền và đảm bảo người mua có đủ khả năng tài chính để theo đuổi hợp đồng một cách lâu dài.
4. Lý do về lối sống và thói quen rủi ro
Những thói quen và sở thích cá nhân cũng được xem xét trong quá trình thẩm định.
- Sử dụng chất kích thích: Lạm dụng rượu bia, sử dụng ma túy hoặc các chất gây nghiện là lý do gần như chắc chắn dẫn đến việc bị từ chối.
- Tham gia các hoạt động mạo hiểm: Nếu bạn thường xuyên tham gia các môn thể thao nguy hiểm như đua xe, nhảy dù, leo núi… công ty có thể loại trừ các rủi ro liên quan đến hoạt động này hoặc từ chối hồ sơ.
- Có tiền án, tiền sự: Lịch sử vi phạm pháp luật nghiêm trọng cũng là một yếu tố khiến công ty bảo hiểm e ngại về rủi ro đạo đức.
5. Lý do quan trọng nhất: Kê khai thông tin không trung thực
Đây là một trong những sai lầm nghiêm trọng nhất mà người mua bảo hiểm có thể mắc phải. Nguyên tắc cơ bản của hợp đồng bảo hiểm là “trung thực tuyệt đối”.
Nếu bạn cố tình che giấu thông tin về bệnh tật, nghề nghiệp, hoặc thói quen cá nhân với hy vọng được chấp thuận hoặc có mức phí rẻ hơn, bạn đang tự đặt mình vào rủi ro lớn. Công ty bảo hiểm có nhiều nghiệp vụ để xác minh thông tin. Nếu phát hiện ra sự gian dối, họ không chỉ có quyền:
- Từ chối hồ sơ ngay từ đầu.
- Đơn phương chấm dứt hợp đồng đã cấp.
- Từ chối chi trả quyền lợi bảo hiểm khi sự kiện xảy ra, ngay cả khi bạn đã đóng phí trong nhiều năm.
Vì vậy, hãy luôn kê khai một cách trung thực và đầy đủ nhất. Thà bị từ chối ngay từ đầu còn hơn mất cả tiền bạc và quyền lợi trong tương lai.
Phải làm gì khi bị công ty bảo hiểm từ chối?
Bị từ chối không có nghĩa là cánh cửa bảo vệ đã hoàn toàn đóng lại. Dưới đây là các bước bạn nên thực hiện:
1. Tìm hiểu rõ lý do bị từ chối
Yêu cầu công ty bảo hiểm hoặc tư vấn viên cung cấp văn bản giải thích rõ ràng về lý do từ chối. Biết được nguyên nhân chính xác (ví dụ: chỉ số đường huyết cao, nghề nghiệp rủi ro) sẽ giúp bạn có hướng giải quyết phù hợp.
2. Cải thiện tình hình (nếu có thể)
- Nếu lý do là sức khỏe: Tập trung vào việc điều trị, tuân thủ phác đồ của bác sĩ để cải thiện và ổn định tình trạng sức khỏe. Sau một thời gian (thường là 6 tháng đến 1 năm), bạn có thể nộp lại hồ sơ kèm theo các bằng chứng y tế mới nhất.
- Nếu lý do là BMI: Lên kế hoạch điều chỉnh chế độ ăn uống và tập luyện để đưa cân nặng về mức hợp lý.
3. Thử nộp hồ sơ ở một công ty bảo hiểm khác
Mỗi công ty bảo hiểm có một “khẩu vị rủi ro” và quy tắc thẩm định khác nhau. Một tình trạng bệnh có thể bị công ty A từ chối nhưng lại được công ty B chấp nhận (có thể kèm theo tăng phí hoặc loại trừ). Hãy tìm đến một tư vấn viên chuyên nghiệp để họ giúp bạn tìm kiếm công ty có chính sách phù hợp hơn.
4. Xem xét các sản phẩm bảo hiểm thay thế
Nếu không đủ điều kiện tham gia sản phẩm bảo hiểm nhân thọ truyền thống, bạn vẫn còn những lựa chọn khác:
- Bảo hiểm sức khỏe: Tập trung bảo vệ cho các chi phí y tế, nằm viện.
- Bảo hiểm tai nạn: Bảo vệ trước các rủi ro do tai nạn gây ra.
- Bảo hiểm bệnh hiểm nghèo (sản phẩm độc lập): Một số công ty cung cấp sản phẩm này với điều kiện tham gia đơn giản hơn.
- Sản phẩm bảo hiểm nhân thọ giản lược: Đây là các sản phẩm có số tiền bảo hiểm nhỏ, không yêu cầu khám sức khỏe và có bộ câu hỏi thẩm định đơn giản, phù hợp cho người lớn tuổi hoặc có vấn đề sức khỏe nhẹ.
Kết luận
Việc bị từ chối mua bảo hiểm nhân thọ có thể gây nản lòng, nhưng đó là một phần của quy trình để đảm bảo sự công bằng và bền vững cho toàn hệ thống. Điều quan trọng là bạn cần hiểu rõ lý do, luôn trung thực trong việc kê khai thông tin và không bỏ cuộc.
Hãy xem đây là một cơ hội để bạn quan tâm hơn đến sức khỏe của mình và tìm kiếm những giải pháp bảo vệ tài chính khác phù hợp hơn. Nếu bạn cần sự hỗ trợ hoặc tư vấn thêm, đừng ngần ngại liên hệ với các chuyên gia tại Tra Cứu Bảo Hiểm. Chúng tôi luôn sẵn lòng lắng nghe và giúp bạn tìm ra con đường bảo vệ tốt nhất cho tương lai.
Last modified: Tháng 10 22, 2025