Mua bảo hiểm là một quyết định tài chính quan trọng, đừng vội vàng!
Mua bảo hiểm, đặc biệt là bảo hiểm nhân thọ, là một cam kết tài chính dài hạn. Nó không chỉ là một tờ hợp đồng, mà là một kế hoạch bảo vệ tương lai cho bạn và những người thân yêu. Tuy nhiên, giữa một “rừng” thông tin, sản phẩm và thuật ngữ phức tạp, việc cảm thấy hoang mang là điều khó tránh khỏi. Đây chính là lúc vai trò của một người tư vấn viên bảo hiểm chuyên nghiệp trở nên vô cùng quan trọng.
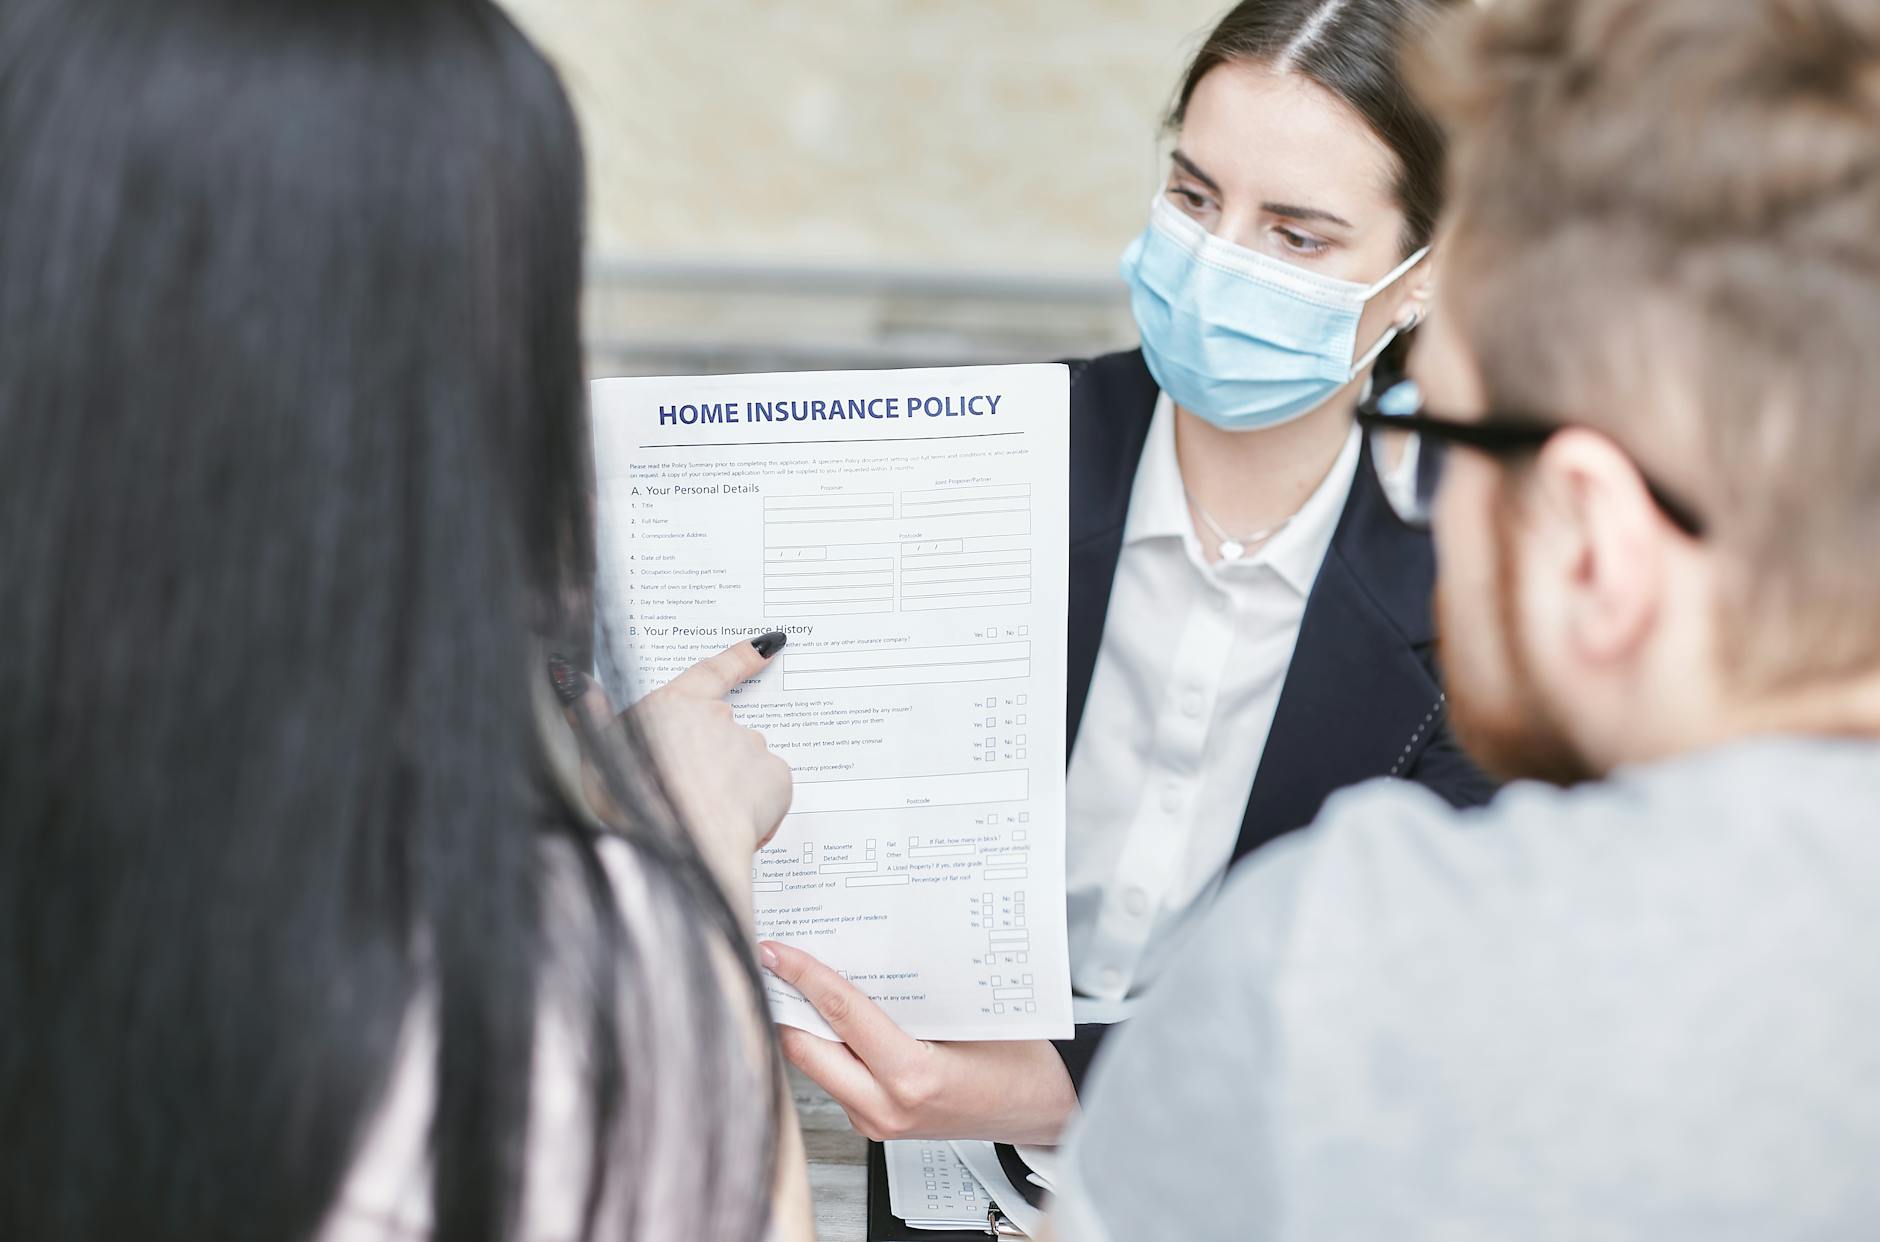
Một tư vấn viên giỏi sẽ là người đồng hành, giúp bạn phân tích nhu cầu, lựa chọn sản phẩm phù hợp và giải đáp mọi thắc mắc. Ngược lại, việc đặt niềm tin sai chỗ có thể dẫn đến những hợp đồng không tối ưu, không đáp ứng đúng kỳ vọng, thậm chí gây ra những tranh chấp không đáng có sau này.
Để trở thành một người tham gia bảo hiểm thông thái, bạn cần chủ động trang bị cho mình kiến thức và quan trọng nhất là biết cách đặt câu hỏi đúng. Bài viết này của Tra Cứu Bảo Hiểm sẽ cung cấp cho bạn danh sách 10 câu hỏi “vàng” cần phải hỏi tư vấn viên trước khi bạn đặt bút ký vào bất kỳ hợp đồng bảo hiểm nào.
Tại sao việc đặt câu hỏi lại quan trọng đến vậy?
Nhiều người có tâm lý e ngại khi hỏi nhiều vì sợ làm phiền hoặc sợ bị đánh giá là không biết gì. Nhưng hãy nhớ rằng, đây là quyền lợi và là tiền của bạn. Việc đặt câu hỏi thể hiện hai điều:
- Bạn là người có trách nhiệm: Bạn thực sự quan tâm đến kế hoạch tài chính và sự an toàn của bản thân và gia đình.
- Bạn có cơ hội đánh giá năng lực của tư vấn viên: Cách tư vấn viên trả lời câu hỏi sẽ cho bạn thấy mức độ am hiểu, sự minh bạch và sự tận tâm của họ. Một tư vấn viên chuyên nghiệp sẽ luôn hoan nghênh và giải đáp cặn kẽ mọi thắc mắc của bạn.
Giờ thì, hãy cùng đi vào chi tiết 10 câu hỏi quan trọng mà bạn không thể bỏ qua.
10 câu hỏi nên hỏi tư vấn viên bảo hiểm trước khi ký hợp đồng
Câu 1: Dựa trên nhu cầu của tôi, tại sao anh/chị lại tư vấn sản phẩm này?
Tại sao nên hỏi: Câu hỏi này buộc tư vấn viên phải giải thích rõ ràng sự liên kết giữa nhu cầu thực tế của bạn (bảo vệ thu nhập, tiết kiệm cho con, hưu trí an nhàn…) và giải pháp mà họ đưa ra. Nó giúp bạn tránh được tình trạng bị tư vấn một sản phẩm chỉ vì hoa hồng cao hoặc vì đó là sản phẩm công ty đang đẩy mạnh.
Câu trả lời tốt: Một tư vấn viên chuyên nghiệp sẽ trả lời dựa trên những thông tin họ đã khai thác từ bạn. Ví dụ: “Dựa trên chia sẻ của anh/chị về việc muốn có một quỹ dự phòng cho bệnh hiểm nghèo và một khoản tiền cho con vào đại học sau 15 năm nữa, em đề xuất sản phẩm A. Sản phẩm này có quyền lợi bảo vệ bệnh hiểm nghèo cao, đồng thời có dòng tiền tích lũy tốt, phù hợp với mục tiêu của anh/chị.”
Dấu hiệu cần cẩn trọng: Câu trả lời chung chung, chỉ tập trung ca ngợi sản phẩm mà không gắn với nhu cầu của bạn, ví dụ: “Đây là sản phẩm tốt nhất thị trường hiện nay ạ.”
Câu 2: Tổng chi phí tôi phải đóng hàng năm là bao nhiêu, và bao gồm những khoản gì?
Tại sao nên hỏi: Phí bảo hiểm không chỉ có phí đóng định kỳ. Có thể có các loại phí ban đầu, phí quản lý hợp đồng, phí quản lý quỹ (với sản phẩm đầu tư)… Bạn cần biết rõ tổng số tiền thực tế mình phải chi trả để đảm bảo nó nằm trong khả năng tài chính của mình trong dài hạn.
Câu trả lời tốt: Tư vấn viên nên trình bày rõ ràng trên bảng minh họa: “Tổng phí một năm của anh/chị là X đồng, trong đó Y đồng là phí cho sản phẩm chính và Z đồng là phí cho các sản phẩm bổ trợ đi kèm. Các loại phí khác như phí quản lý hợp đồng đã được thể hiện chi tiết trong bảng minh họa này.”
Câu 3: Những điều khoản loại trừ chính của hợp đồng là gì?
Tại sao nên hỏi: Đây là một trong những câu hỏi quan trọng nhất! Không có hợp đồng bảo hiểm nào chi trả cho 100% rủi ro. Mỗi sản phẩm đều có những điều khoản loại trừ – tức là những trường hợp sẽ không được công ty bảo hiểm chi trả. Việc biết rõ những điều này ngay từ đầu sẽ giúp bạn tránh được những thất vọng và tranh chấp khi yêu cầu giải quyết quyền lợi bảo hiểm.
Câu trả lời tốt: Một tư vấn viên minh bạch sẽ không né tránh câu hỏi này. Họ sẽ chỉ cho bạn mục điều khoản loại trừ trong hợp đồng và giải thích những điểm chính như: loại trừ các bệnh có sẵn chưa khai báo, hành vi vi phạm pháp luật, tự tử trong thời gian quy định…
Dấu hiệu cần cẩn trọng: Tư vấn viên trả lời qua loa “Anh/chị yên tâm, sản phẩm này bảo vệ toàn diện” mà không đi vào chi tiết cụ thể.
Câu 4: Thời gian chờ của các quyền lợi (đặc biệt là sức khỏe, bệnh hiểm nghèo) là bao lâu?
Tại sao nên hỏi: Thời gian chờ là khoảng thời gian kể từ khi hợp đồng có hiệu lực đến khi một số quyền lợi nhất định (thường là liên quan đến bệnh tật) bắt đầu được chi trả. Ví dụ, thời gian chờ cho bệnh hiểm nghèo thường là 90 ngày. Nếu không may mắc bệnh trong thời gian này, bạn sẽ không được chi trả. Hiểu rõ về thời gian chờ giúp bạn quản lý kỳ vọng của mình.
Câu trả lời tốt: Tư vấn viên cần nêu rõ: “Dạ, với quyền lợi bệnh hiểm nghèo, thời gian chờ là 90 ngày. Với quyền lợi nằm viện do ốm đau thông thường, thời gian chờ là 30 ngày. Riêng tai nạn sẽ được bảo vệ ngay sau khi hợp đồng có hiệu lực.”
Câu 5: Nếu tôi gặp khó khăn tài chính và không thể đóng phí thì sao?
Tại sao nên hỏi: Cuộc sống luôn có những biến động. Việc lường trước trường hợp không thể tiếp tục đóng phí là rất cần thiết. Một hợp đồng bảo hiểm linh hoạt sẽ có những cơ chế hỗ trợ khách hàng như: gia hạn đóng phí, tạm ứng từ giá trị tài khoản, giảm mệnh giá bảo vệ, hoặc tạm thời đóng băng hợp đồng.
Câu trả lời tốt: “Công ty có thời gian gia hạn đóng phí là 60 ngày. Sau thời gian này, nếu anh/chị vẫn gặp khó khăn, hợp đồng sẽ được tự động duy trì hiệu lực bằng cách khấu trừ từ giá trị tài khoản. Khi có điều kiện, anh/chị có thể đóng phí trở lại để khôi phục hợp đồng.”
Câu 6: Bảng minh họa quyền lợi này dựa trên mức lãi suất nào? Giá trị hoàn lại có được đảm bảo không?
Tại sao nên hỏi: Đối với các sản phẩm bảo hiểm liên kết đầu tư, bảng minh họa thường thể hiện hai kịch bản: lãi suất cao và lãi suất thấp. Con số bạn nhìn thấy thường là ở mức lãi suất cao và mang tính tham khảo, không được đảm bảo. Bạn cần biết đâu là phần được đảm bảo (nếu có) và đâu là phần phụ thuộc vào kết quả đầu tư của công ty.
Câu trả lời tốt: “Bảng minh họa này đang thể hiện ở mức lãi suất dự kiến là 6%/năm. Đây là con số tham khảo, thực tế có thể cao hơn hoặc thấp hơn. Phần giá trị hoàn lại được đảm bảo ở các năm thứ 5, 10, 15… được thể hiện ở cột này. Anh/chị cần xem xét ở kịch bản lãi suất thấp để có cái nhìn thận trọng nhất.”
Câu 7: Khi xảy ra sự kiện bảo hiểm, quy trình yêu cầu bồi thường như thế nào? Ai sẽ là người trực tiếp hỗ trợ tôi?
Tại sao nên hỏi: Mục đích cuối cùng của bảo hiểm là được chi trả khi rủi ro xảy ra. Một quy trình bồi thường phức tạp, rườm rà có thể gây phiền toái cho bạn và gia đình trong lúc bối rối. Bạn cần biết mình sẽ phải làm gì và ai sẽ là người đồng hành cùng bạn trong quá trình đó.
Câu trả lời tốt: “Khi xảy ra sự kiện, anh/chị chỉ cần báo cho em. Em sẽ là người trực tiếp hướng dẫn anh/chị chuẩn bị các giấy tờ cần thiết như giấy ra viện, hồ sơ bệnh án… và nộp yêu cầu về công ty. Em sẽ theo dõi hồ sơ và thông báo tiến trình cho anh/chị.” Điều này thể hiện cam kết phục vụ lâu dài của tư vấn viên.
Câu 8: Tôi có thể xem trước bản dự thảo hợp đồng đầy đủ không?
Tại sao nên hỏi: Lời nói của tư vấn viên hay bảng minh họa chỉ là tóm tắt. Hợp đồng đầy đủ với các điều khoản, định nghĩa chi tiết mới là cơ sở pháp lý cao nhất. Yêu cầu xem trước hợp đồng mẫu cho thấy bạn là một khách hàng cẩn thận và cho bạn thời gian để đọc kỹ trước khi đưa ra quyết định cuối cùng.
Câu trả lời tốt: “Chắc chắn rồi ạ. Em sẽ gửi anh/chị bản quy tắc và điều khoản sản phẩm dạng PDF để anh/chị có thể đọc và nghiên cứu kỹ. Nếu có điểm nào chưa rõ, anh/chị cứ trao đổi với em.”
Câu 9: So với các sản phẩm khác của công ty hoặc trên thị trường, sản phẩm này có ưu và nhược điểm gì?
Tại sao nên hỏi: Câu hỏi này giúp kiểm tra sự khách quan và kiến thức của tư vấn viên. Không có sản phẩm nào là hoàn hảo tuyệt đối. Một tư vấn viên giỏi và trung thực sẽ sẵn lòng phân tích cả điểm mạnh và điểm yếu của sản phẩm mình tư vấn trong sự so sánh với các sản phẩm khác, thay vì chỉ chăm chăm ca ngợi một chiều.
Câu trả lời tốt: “Ưu điểm của sản phẩm này là phí hợp lý và quyền lợi bệnh hiểm nghèo rộng. Tuy nhiên, nhược điểm là phần tích lũy đầu tư sẽ không linh hoạt bằng dòng sản phẩm liên kết đơn vị. Vì ưu tiên của anh/chị là bảo vệ, nên em thấy sản phẩm này phù hợp hơn.”
Câu 10: Anh/chị đã làm công việc này bao lâu và mã số đại lý của anh/chị là gì?
Tại sao nên hỏi: Câu hỏi này giúp bạn xác thực thông tin và xây dựng lòng tin với người tư vấn. Kinh nghiệm làm việc cho thấy mức độ gắn bó với nghề, trong khi mã số đại lý là thông tin định danh chính thức của họ với công ty bảo hiểm. Một người tư vấn chuyên nghiệp, làm việc hợp pháp sẽ không ngần ngại cung cấp những thông tin này.
Câu trả lời tốt: “Em đã làm việc tại công ty được 5 năm. Mã số đại lý của em là [cung cấp mã số]. Anh/chị có thể kiểm tra thông tin này trên website của công ty hoặc của hiệp hội bảo hiểm.”
Lời kết
Trở thành một khách hàng thông thái không có nghĩa là bạn phải biết mọi thứ về bảo hiểm. Nó có nghĩa là bạn biết cách đặt câu hỏi đúng để có được những thông tin mình cần. Một hợp đồng bảo hiểm được ký kết dựa trên sự hiểu biết cặn kẽ và niềm tin vững chắc sẽ là một tấm lá chắn bình yên thực sự cho tương lai tài chính của bạn.
Đừng ngần ngại sử dụng danh sách 10 câu hỏi trên trong buổi tư vấn tiếp theo. Hy vọng rằng, với sự chuẩn bị kỹ lưỡng này, bạn sẽ tìm được một người tư vấn tận tâm và một giải pháp bảo hiểm phù hợp nhất. Hãy tiếp tục theo dõi blog của Tra Cứu Bảo Hiểm để cập nhật thêm nhiều kiến thức hữu ích khác nhé!
Last modified: Tháng 11 9, 2025