Làn sóng xử phạt và niềm tin lung lay trên thị trường bảo hiểm
Thị trường bảo hiểm nhân thọ Việt Nam đang trải qua một giai đoạn biến động mạnh mẽ. Hàng loạt thông tin về việc các công ty bảo hiểm lớn bị Bộ Tài chính xử phạt vi phạm hành chính, đặc biệt liên quan đến hành vi tư vấn sai và không đầy đủ thông tin cho khách hàng, đã gây ra một làn sóng lo ngại sâu sắc trong dư luận. Niềm tin của người dân vào một công cụ tài chính vốn được xem là trụ cột bảo vệ cho tương lai bỗng nhiên bị lung lay.
Những cái tên hàng đầu trong ngành bị nêu tên không chỉ khiến khách hàng hiện hữu hoang mang mà còn làm những người đang có ý định tham gia bảo hiểm phải chùn bước. Tại sao những “ông lớn” với quy trình tưởng chừng như chặt chẽ lại vấp phải những sai phạm nghiêm trọng như vậy? Và quan trọng hơn, với tư cách là người mua, bạn cần phải làm gì để bảo vệ quyền lợi chính đáng của mình giữa “ma trận” thông tin này? Bài viết của Tra Cứu Bảo Hiểm sẽ cùng bạn phân tích sâu hơn về vấn đề này.
Tại sao các công ty bảo hiểm lớn lại bị xử phạt?
Việc xử phạt không phải là ngẫu nhiên mà là kết quả của quá trình thanh tra, kiểm tra toàn diện của Bộ Tài chính. Các sai phạm được chỉ ra tập trung chủ yếu vào khâu tư vấn và bán hàng, đặc biệt là qua kênh phân phối qua ngân hàng (bancassurance). Dưới đây là những nguyên nhân cốt lõi.
“Bancassurance” – Kênh phân phối con dao hai lưỡi
Bancassurance, tức là việc ngân hàng hợp tác để phân phối sản phẩm bảo hiểm, đã bùng nổ trong những năm gần đây. Kênh này giúp các công ty bảo hiểm tiếp cận một lượng lớn khách hàng tiềm năng có sẵn của ngân hàng. Tuy nhiên, chính sự tiện lợi này lại ẩn chứa nhiều rủi ro:
- Nhân viên ngân hàng “tay ngang”: Rất nhiều nhân viên ngân hàng bán bảo hiểm không phải là chuyên gia tài chính bảo hiểm. Họ được đào tạo cấp tốc về sản phẩm nhưng có thể không hiểu sâu sắc về nguyên tắc, điều khoản loại trừ hay các rủi ro đầu tư. Áp lực chỉ tiêu (KPI) khiến họ có xu hướng tập trung vào việc “chốt sale” hơn là tư vấn đúng và đủ cho khách hàng.
- Sự mập mờ giữa “tiết kiệm” và “bảo hiểm đầu tư”: Đây là lỗi sai phổ biến và nghiêm trọng nhất. Nhiều khách hàng đến ngân hàng với mục đích gửi tiết kiệm nhưng lại được tư vấn chuyển sang một sản phẩm “tương tự” với lãi suất hấp dẫn hơn. Họ không được giải thích rõ rằng đây là sản phẩm bảo hiểm liên kết đầu tư, có yếu tố rủi ro, các loại phí cao trong những năm đầu và không thể rút tiền linh hoạt như gửi tiết kiệm.
Ví dụ thực tế: Một khách hàng được nhân viên ngân hàng tư vấn một gói “tiết kiệm kỷ luật” với cam kết lãi suất cao hơn gửi ngân hàng. Nhưng thực chất đó là một hợp đồng bảo hiểm liên kết đơn vị. Khách hàng chỉ nhận ra khi sau 2 năm muốn rút tiền và phát hiện giá trị tài khoản thấp hơn nhiều so với số tiền đã đóng do bị trừ các loại phí rủi ro, phí ban đầu, phí quản lý hợp đồng.
Lỗi tư vấn sai và không cung cấp đầy đủ thông tin
Kết luận thanh tra của Bộ Tài chính đã chỉ ra rõ các sai phạm cụ thể của đội ngũ tư vấn viên, bao gồm:
- Không giải thích rõ các điều khoản loại trừ: Đây là những trường hợp mà công ty bảo hiểm sẽ không chi trả quyền lợi. Việc bỏ qua thông tin này khiến khách hàng lầm tưởng rằng họ được bảo vệ trong mọi tình huống.
- Cam kết lợi nhuận không thực tế: Đặc biệt với các sản phẩm bảo hiểm liên kết đầu tư, tư vấn viên thường chỉ trình bày bảng minh họa ở mức lãi suất cao (ví dụ 6-8%/năm) và mập mờ rằng đây là mức lãi suất “cam kết”, trong khi thực tế lợi nhuận này phụ thuộc hoàn toàn vào kết quả hoạt động của các quỹ đầu tư và có thể lỗ.
- Che giấu các loại phí: Một hợp đồng bảo hiểm nhân thọ có rất nhiều loại phí: phí ban đầu, phí quản lý rủi ro, phí quản lý hợp đồng, phí quản lý quỹ… Tư vấn viên thường lờ đi các khoản phí này, khiến khách hàng không hình dung được chi phí thực tế họ phải bỏ ra.
Áp lực doanh số và hệ quả tất yếu
Văn hóa bán hàng tập trung quá mức vào doanh số đã tạo ra một áp lực khổng lồ lên đội ngũ tư vấn. Hoa hồng cao trong những năm đầu của hợp đồng là một động lực mạnh mẽ, nhưng cũng có thể dẫn đến việc một số tư vấn viên bất chấp mọi giá để ký được hợp đồng, kể cả việc cung cấp thông tin sai lệch. Khi mục tiêu duy nhất là “con số”, lợi ích lâu dài của khách hàng dễ dàng bị đặt xuống hàng thứ hai.
Hướng dẫn tự bảo vệ mình trước “bẫy” tư vấn sai
Thông tin về các vụ xử phạt có thể gây hoang mang, nhưng không có nghĩa là bảo hiểm là xấu. Bảo hiểm vẫn là một công cụ cực kỳ quan trọng để bảo vệ tài chính. Vấn đề nằm ở việc bạn phải trở thành một người tiêu dùng thông thái. Dưới đây là các bước bạn cần thực hiện để tự bảo vệ mình.
Bước 1: Chủ động tìm hiểu kiến thức nền tảng
Đừng bao giờ bước vào một cuộc tư vấn bảo hiểm với một cái đầu trống rỗng. Trước khi gặp bất kỳ tư vấn viên nào, hãy dành thời gian tìm hiểu:
- Các loại hình bảo hiểm cơ bản: Bảo hiểm nhân thọ là gì? Bảo hiểm sức khỏe là gì? Bảo hiểm liên kết đầu tư khác gì với bảo hiểm truyền thống? Các nguồn thông tin uy tín như website Tra Cứu Bảo Hiểm chính là thư viện kiến thức dành cho bạn.
- Xác định rõ nhu cầu của bản thân: Bạn mua bảo hiểm để làm gì? Để bảo vệ thu nhập nếu không may gặp rủi ro? Để tích lũy cho con đi học? Hay để đầu tư sinh lời? Việc xác định rõ mục tiêu sẽ giúp bạn không bị “dẫn dắt” sang một sản phẩm không phù hợp.
Bước 2: Đặt câu hỏi “khó” và yêu cầu giải thích rõ ràng
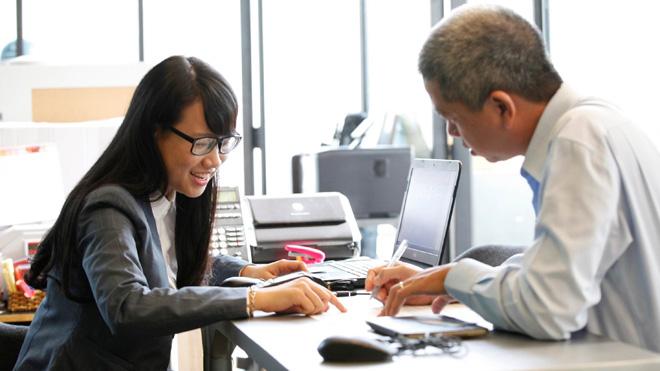
Trong buổi tư vấn, hãy là người chủ động. Đừng ngần ngại hỏi và yêu cầu tư vấn viên giải thích cặn kẽ. Dưới đây là một số câu hỏi “vàng” bạn nên hỏi:
- “Sản phẩm anh/chị đang giới thiệu là sản phẩm bảo hiểm thuần túy, sản phẩm tiết kiệm hay sản phẩm có yếu tố đầu tư?”
- “Tổng số tiền em phải đóng trong cả thời hạn hợp đồng là bao nhiêu? Và tổng số tiền em đóng trong 3 năm đầu là bao nhiêu?”
- “Vui lòng chỉ rõ cho em tất cả các loại phí sẽ bị trừ từ số tiền em đóng vào hàng năm (phí ban đầu, phí rủi ro, phí quản lý…)?”
- “Trong bảng minh họa, mức lãi suất này là cam kết hay chỉ là giả định? Nếu thị trường biến động xấu, giá trị tài khoản của em có thể bị lỗ không?”
- “Cụ thể những trường hợp nào công ty sẽ từ chối chi trả quyền lợi (điều khoản loại trừ)? Vui lòng chỉ rõ trong hợp đồng.”
- “Nếu sau 3 năm em muốn hủy hợp đồng, em sẽ nhận lại được bao nhiêu tiền?” (Câu hỏi này giúp phơi bày chi phí rất cao trong những năm đầu).
Lưu ý: Một tư vấn viên chuyên nghiệp và có tâm sẽ sẵn lòng giải thích tất cả những câu hỏi này một cách minh bạch. Nếu họ tỏ ra lảng tránh, mập mờ hoặc hối thúc bạn, đó là một dấu hiệu cảnh báo lớn.
Bước 3: Đọc kỹ hợp đồng – Đừng bao giờ ký khi chưa đọc
Lời nói của tư vấn viên có thể bay đi, nhưng những gì được viết trong hợp đồng mới là cơ sở pháp lý cao nhất. Đừng tin vào những lời hứa hẹn miệng. Hãy yêu cầu nhận bộ hợp đồng mẫu hoặc bản thảo để tự mình đọc.
Đặc biệt, hãy tận dụng “21 ngày cân nhắc” (free-look period). Đây là khoảng thời gian sau khi bạn đã nhận được hợp đồng chính thức, bạn có quyền đọc lại toàn bộ điều khoản. Nếu phát hiện bất kỳ điều gì không đúng như tư vấn hoặc không phù hợp với nhu cầu, bạn có toàn quyền hủy hợp đồng và nhận lại toàn bộ số phí đã đóng.
Bước 4: Ghi âm lại cuộc tư vấn nếu cần thiết
Để đảm bảo sự minh bạch và có bằng chứng đối chiếu sau này, việc ghi âm lại toàn bộ nội dung cuộc tư vấn (sau khi đã thông báo cho tư vấn viên) là một biện pháp phòng vệ chính đáng. Điều này không chỉ bảo vệ bạn mà còn giúp tư vấn viên có trách nhiệm hơn với từng lời nói của mình.
Kết luận: Nâng cao nhận thức để thị trường minh bạch hơn
Làn sóng xử phạt các công ty bảo hiểm là một bước đi cần thiết của cơ quan quản lý nhà nước để làm trong sạch và lành mạnh hóa thị trường. Về phía người tiêu dùng, đây là một bài học đắt giá về tầm quan trọng của việc trang bị kiến thức và sự cẩn trọng.
Bảo hiểm nhân thọ, về bản chất, vẫn là một giải pháp ưu việt để bảo vệ tài chính và vun đắp cho tương lai. Thay vì quay lưng lại với bảo hiểm, chúng ta hãy trở thành những khách hàng thông thái, biết đặt câu hỏi, biết đòi hỏi sự minh bạch và biết cách tự bảo vệ quyền lợi của mình. Khi mỗi người mua đều có đủ kiến thức, thị trường sẽ tự động phải trở nên minh bạch và chuyên nghiệp hơn.
Tra Cứu Bảo Hiểm sẽ luôn đồng hành cùng bạn trên hành trình tìm hiểu và lựa chọn các giải pháp bảo hiểm phù hợp, cung cấp thông tin khách quan và chính xác để bạn có thể đưa ra quyết định tài chính sáng suốt nhất.
Last modified: Tháng 10 28, 2025